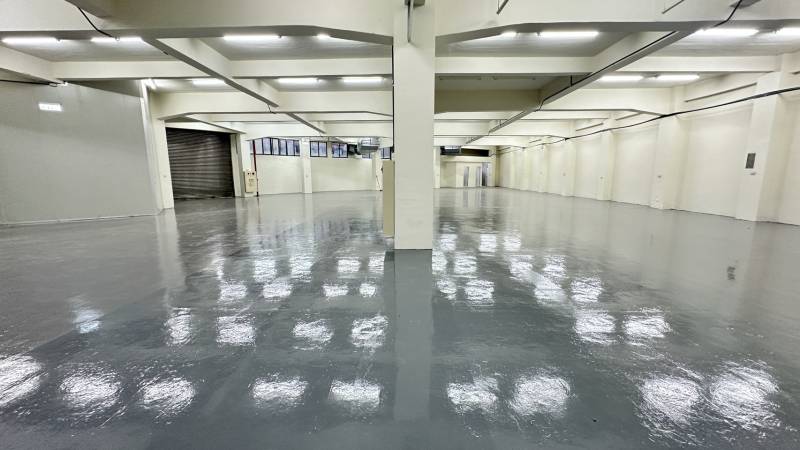
蘆竹氣派挑高貨梯廠房出租,蘆竹區上竹路附近廠房出租
【蘆竹氣派挑高貨梯廠房出租】上竹路附近,約1000坪,月租58萬元,乙種工業區,B1~4樓,具貨梯、消防設備,一樓挑高約4.6米,廠前空間方便貨物進出,適合製造業、物流倉儲、食品、金屬加工、電子零組件等產業。近大竹交流道、大竹市區,交通便利。
廠房知識家 / 2026-09-09

大湳交流道旁一般農地出售,八德區延平路附近農地出售
大湳交流道旁一般農地出售,位於桃園市八德區近大湳市區,總價3,488萬元,總坪數約300坪,朝西,使用分區為一般農業區、使用地類別為農牧用地。鄰近大湳交流道、廣豐置地廣場及大湳商圈,交通便利、地段具發展潛力,適合傳統農業、高附加值農業、休閒農業、水產養殖、綠化環保及再生能源等用途;土地重劃、工業或住宅開發等規劃,仍須依相關法規及主管機關核准。
廠房知識家 / 2026-09-09
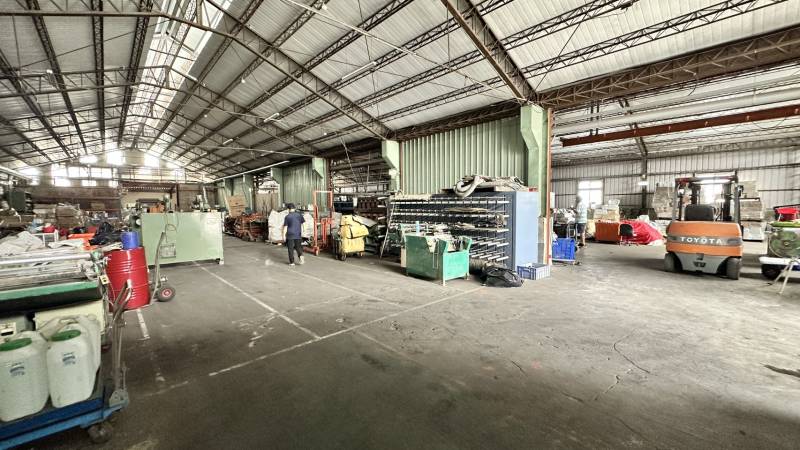
新竹關西乙工挑高廠房出售,關西鎮長安街附近廠房出售
新竹關西乙工挑高廠房出售,位於關西鎮長安街附近,售價2.88億元,權狀約700坪,臨6米道路,一樓廠房並設有機房及消防設備,免管理費。鄰近國3交流道、關西老街及關西夜市,交通便利,挑高滴水約5.5米,載重力佳,可供大型設備進駐,適合傳統製造、物流倉儲、金屬加工、電子零組件、模具、汽車零件及高科技等產業使用。
廠房知識家 / 2026-09-09
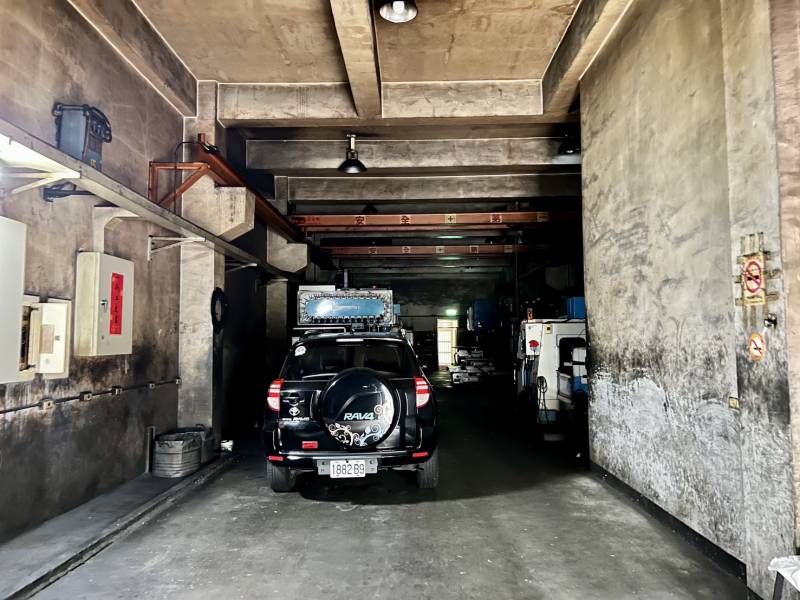
近南桃園交流道挑高廠店出售,八德區茄苳路附近廠店出售
近南桃園交流道八德正路邊挑高廠店出售,位於八德區茄苳路附近,總價1.5億元,使用坪數約230坪,面臨20米道路,1~2樓廠房,乙種工業區,附消防設備且免管理費。鄰近台1線、國道2號南桃園交流道、桃園醫院及愛買,交通便利、貨車進出與卸貨方便,適合製造業、物流倉儲、金屬加工、電子零組件、汽車零件、模具及無污染產業進駐。
廠房知識家 / 2026-09-09
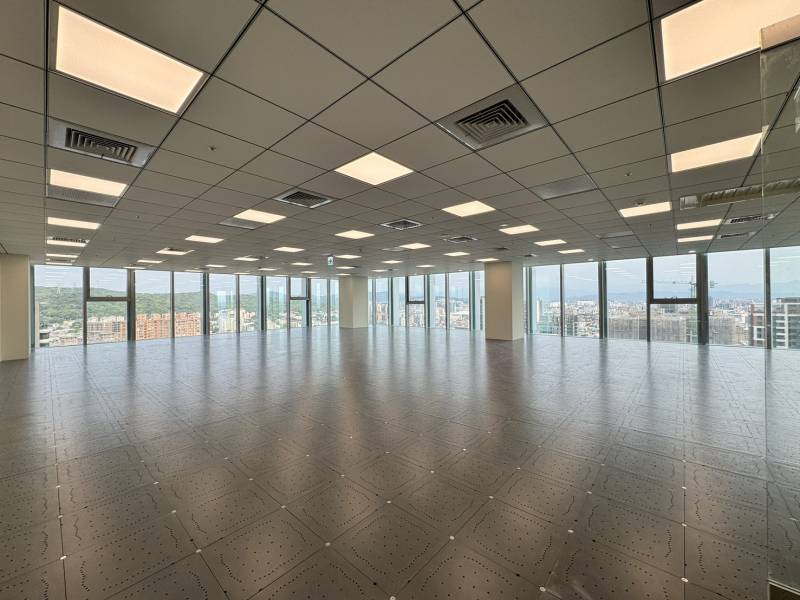
小檜溪國泰置地全新景觀商辦A+B出租,桃園區青溪二路附近商業大樓出租
桃園小檜溪國泰置地全新景觀商辦A+B出租,位於桃園區青溪二路附近,20樓、使用坪數含附屬建物及公設約300坪,月租48萬元,面臨19米道路。鄰近桃園交流道、大有特區、大有國小及桃園火車站,交通便利、視野開闊,空間寬敞,可依需求規劃企業辦公、工作室、電商倉庫等多元用途,適合企業進駐、創業及擴大營業版圖。
廠房知識家 / 2026-09-09
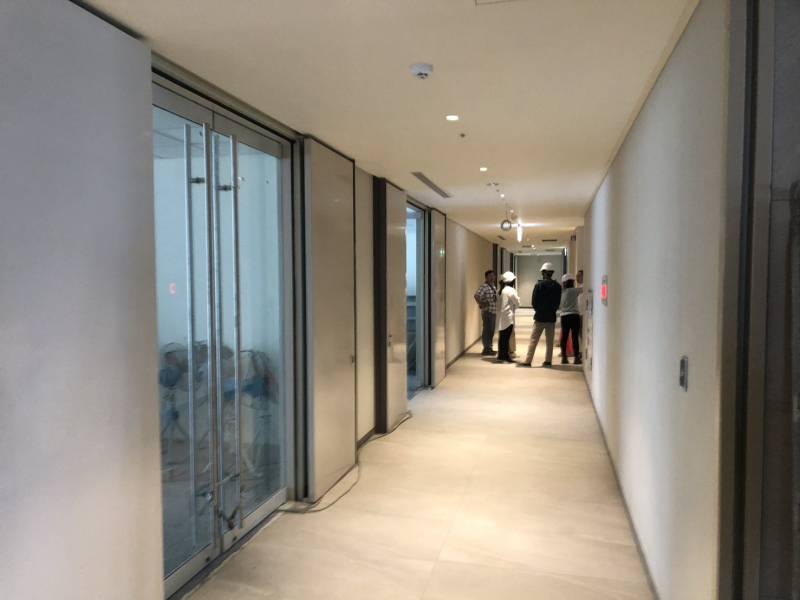
桃園小檜溪全新商業大樓~A型戶出租,桃園區青溪二路附近商業大樓出租
桃園小檜溪全新商業大樓A型戶出租,位於桃園區青溪二路附近,12樓、權狀含附屬建物及公設約180坪,月租25.9萬元,面臨19米道路。鄰近桃園交流道、大有特區、大有國小及桃園火車站,交通便利,空間寬敞,可依需求規劃辦公室、工作室、倉庫、電商倉庫等多元用途,適合企業進駐、創業及拓展營業版圖。
廠房知識家 / 2026-09-09
解除契約會影響房地合一稅嗎?取得日、持有期間與45%風險一次看懂
房子賣掉後因買方違約等原因解除契約、重新登記回自己名下,之後再出售時,房地合一稅的「持有期間」到底從哪天起算?認定為原始取得日可能適用20%,被認定重新取得則可能落入45%,差距可達百萬。財政部《房地合一課徵所得稅申報作業要點》列了繼承、配偶贈與、都更、預售、股權等特殊取得日,卻沒有一般買賣解除的統一規則,2026年4月修正也未補上。本文用查證後的規則與案例,帶你分清過戶前後、解除與回購的差異,並避開實質課稅風險。
廠房知識家 / 2026-09-02
工廠房屋稅減半2026全解析:停工不失優惠,但「特定工廠」與違建增建不能減半
工廠停工、廠房空置或出租給別家公司,房屋稅還能減半嗎?彰化縣地方稅務局2026年5月再次說明:合法登記工廠即使暫時停工,只要用途未變、生產設備仍留置廠內,仍可依房屋稅條例第15條按1.5%減半課徵。但本文更要提醒一個多數業主搞錯、代價可能很高的重點——「特定工廠登記」在法律上不等於「合法登記之工廠」,並不適用減半;違建增建、空置與出租也會失去優惠。買廠、租廠、賣廠前,這些條件務必先確認。
廠房知識家 / 2026-09-02
自算32萬、國稅局要232萬!房地合一稅「繳了≠報了」的百萬補稅陷阱拆解
房地合一稅最容易補稅的不是稅率,而是「錯誤申報」。臺北國稅局真實案例:屋主自算 32 萬繳了卻沒申報,因受贈成本基礎算錯,被追補 200 萬加罰。本文深入拆解 7 大錯誤申報(房貸利息、取得日、自住 6 年、合建分屋、繼承受贈成本、重購退稅列管、賠錢/換約漏報),精準釐清罰則的 2 倍與 3 倍之分,並附發現報錯的救濟途徑。非稅務代理建議。
廠房知識家 / 2026-09-02
繼母賣房給繼子,證明「是買賣」不只免贈與稅——還幫繼子省下未來一大筆房地合一稅
繼母賣房給繼子,有契約也過戶,仍可能被依《遺產及贈與稅法》第 5 條第 6 款以贈與論課稅——關鍵是金流真實。但更該提前算的是未來的房地合一稅:走贈與,繼子取得成本用受贈時公告現值認定、遠低於市價,未來賣屋稅金暴增。本文拆解 5 條 6 款、親等認定、244 萬免稅額與 30 日申報,並比較買賣/贈與/繼承三條路。
廠房知識家 / 2026-08-27