租賃實價登錄「哪一方對」?兩軌其實早已上路,真正沒登錄的是自租房東
租賃實價登錄該不該全面上路?內政部持保留、租服業者力挺。但其實台灣早是兩軌並行:包租代管與仲介的轉租案件自 2023 年起已強制申報實價登錄,真正沒登錄的是自租房東;政府另以 83.3 萬件租補契約公布行政區與每坪租金統計。本文拆解雙方立場、指出這場透明化之爭底層其實是「稅」,並教租客與房東如何正確使用現有租金資訊。
專題文章 / 2026-09-15
科技業買走商用 72%,卻幾乎沒買微型商辦:AI 不動產大潮的「三個集中」
2026 上半年台灣商用不動產交易創新高,科技業占買方約 72%,但 JLL、CBRE 數據顯示資金高度集中在大型企業自用廠房(廠房占商用近八成、年增最高 279%),呈「產品、用途、區域」三集中,幾乎不流向散戶買的微型商辦。連南港核心區空置率都達 19.5%。本文用租買臨界點、淨投報試算與竹科/南科/高雄需求結構,說明企業該租該買、投資人為何不能只靠園區題材。
專題文章 / 2026-09-15
「細胞治療的台積電」名副其實嗎?6891 的市場、財報與資安三張成績單
樂迦再生(興櫃 6891、三顧與日立合資)竹北智慧細胞工廠 2026 年 4 月啟用,投資逾 10 億、對標 PIC/S GMP,並與德國 Miltenyi、日本 CellFiber、澳洲 Cambium Bio 等結盟。但 2025 全年營收僅約 1,274 萬、部分月份為 0,「細胞治療的台積電」仍是想像而非規模。本文拆解新廠為何不等於營收、MOU 為何不等於訂單,以及為何資料完整性與資安治理是通過 FDA/客戶稽核、把合作轉為營收的真正門檻。
專題文章 / 2026-09-15
83.3 萬件租金公開,但中位數恐被低估:2026 租金透明化你該怎麼用
內政部 2026 年 8 月公布 115 年上半年租金統計,樣本達 83.3 萬件、首度公布每坪租金,全國中位數 8,600 元。但這不是租屋實價登錄:資料來自租金補貼契約,偏向願意被看見、租金較低的那一段市場,專家直指與實際落差大。本文查證數據、解釋為何中位數可能被低估、每坪統計不含分租套雅房,並說明 2026/7「3 年租期與漲幅上限暫緩」的修法轉折,教你正確使用這把行情尺。
專題文章 / 2026-09-15
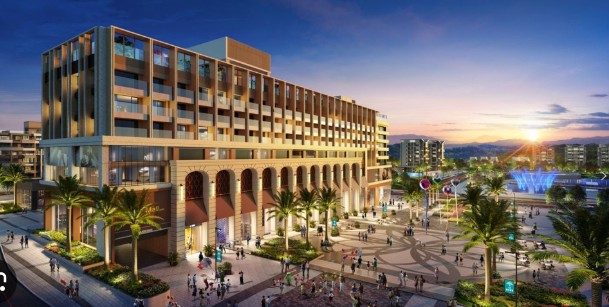
新竹帝寶微型商辦每坪 70 萬:用竹北實際租金反推,投報率只有 1.5~2%
新竹帝寶中央廣場微型商辦開價每坪 70~75 萬、15 坪總價破千萬,竹科與台積電 2 奈米題材夯。但真正決定投資成敗的是租金:本文用竹北成熟辦公區實際開租(約 1,000~1,250 元/坪/月)反推,70 萬/坪的隱含毛投報率僅約 1.5~2.1%,淨投報更低。並校正建商歸屬、公設比 40.6%、商辦貸款與需求結構,帶你算出保守投報再決定價格。
專題文章 / 2026-09-15
土地賠售為何還要繳土增稅?不是「兩本帳」,而是與房地合一「稅基相扣」
土地 1,000 萬買、920 萬賣,帳面明明虧損,卻仍收到土地增值稅繳款書?很多文章說是「地主與稅捐機關兩本帳」,其實只對一半。本文用官方規定拆解:土增稅只認公告現值的法定漲價,而這筆漲價會在房地合一稅裡被「稅基相扣」扣回去;並說明賠售時三稅如何互動、2.0 為何堵住高報現值套利,以及自用住宅、重購退稅、農地不課徵與出售淨拿金額怎麼算。
專題文章 / 2026-09-15
竹科新貴買房,「新成屋 vs 中古屋」是假問題:真正要算的是資金機會成本與現金流
竹北高鐵特區與關埔重劃區新案已站上 8 字頭,但第七波信用管制後新竹成屋交易量重挫 56.4%、居七都之冠,甚至出現核心區租金補不了房貸利息的「負利差」。對高薪、但資金機會成本也高的竹科族來說,「新成屋 vs 中古屋」其實是假問題——真正該先算的是:要放多少錢、以什麼現金流代價,把資金鎖進一間無寬限期的高總價房。本文用竹科產業數據與市場行情,拆解新屋溢價值不值、竹北高鐵與關埔的溢價來源,以及買房前該問自己的五件事。
專題文章 / 2026-09-14
台北、新北、中南捷運大興建!2026 買捷運宅別問「哪條會漲」,先看它跑到「利多兌現曲線」哪一段
2026 年,五條都會捷運同時推進:新北三鶯線 6 月 30 日正式通車、台北環狀線東環段動工、台中捷運藍線主線動工、台南第一期藍線基本設計獲中央核定、高雄黃線興建中。但「捷運題材=房價漲」不是完整邏輯。捷運對房價的影響比較像一條沿建設生命週期跑的「利多兌現曲線」——路線確定與動工階段預期常提前反映,通車那一刻往往是利多出盡而非起漲點。本文用各市捷運局最新進度,把五條線放上這條曲線,並說明路網效應、站點空間差異與買捷運宅該看的五件事。
專題文章 / 2026-09-14
2026 工業地的分水嶺:不是「哪一區會漲」,而是「這塊地插不插得上 AI 的電」
2026 年台灣投資動能仍強:投資台灣三大方案累計約 2.79 兆元,第 2 季製造業固定資產增購年增 53.7%,AI、半導體、資料中心供應鏈積極擴產。但這波擴產的本質是「吃電」——台電已要求 AI 資料中心選址靠近電源、桃園以北大用電量一度暫緩供應,卡點正從算力移到電力。本文說明工業地的稀缺性如何從坪數、交通轉向電力、綠電與高規格廠房,廠房為何「兩極化」,以及企業、地主、投資人各自該看什麼,並盤點桃園最新擴廠案例。
專題文章 / 2026-09-14
台新 53.67 億買桃園觀音地,真正推手不是「桃園土地好」,是壽險的資產負債表
台新人壽 2024 年底以 53.67 億元取得桃園觀音約 2.45 萬坪土地,2025 年底再提百億物流中心 BOO 構想。但把它讀成「土地交易」就看小了:真正的推手是壽險業 2026 年接軌 IFRS 17 與新清償制度後,急需長天期、穩定現金流的實質資產做負債匹配,而長約物流近乎量身打造。加上保險法「即時利用並有收益」與最低收益率兩道門檻,逼出「不能只囤地、必須開發成有長租戶物流中心」的邏輯。本文並更新買方主體(已併入新光人壽)、還原這塊 SRF 爭議地的身世,說明工業地的產業定位風險。
專題文章 / 2026-09-14