專題文章SDGs PASS vs ESG有什麼不同?永續平台、碳權與碳費一次看懂
次閱讀
SDGs是聯合國17項全球目標,ESG是企業永續管理架構,SDGS PASS是個人參與平台,2026年11月10日開放一般消費者註冊;IPP積分與NTCC都不是碳權。台灣碳費每公噸300元已上路,資本額100億元以上上市櫃公司2026年起適用IFRS永續揭露,解析對廠房選擇的影響。
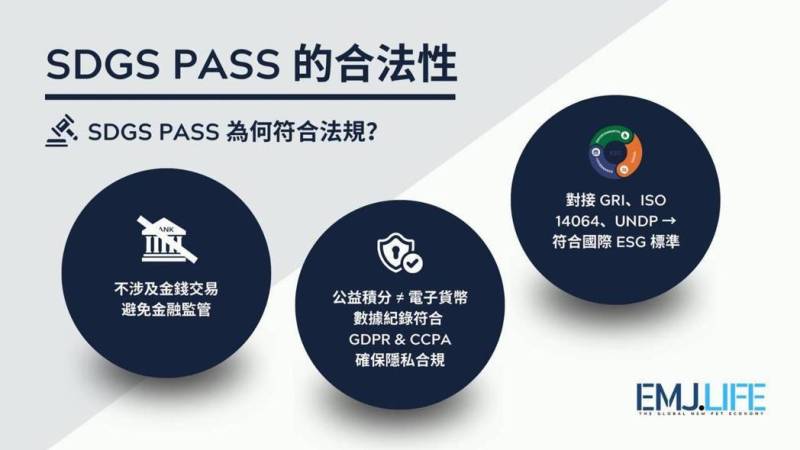
平台官方說明,參與紀錄不代表認證、確信、法規遵循或永續績效;完成SDG 1至17評估可獲一次性170 IPP Points與170 IPP Score,但這些數值不是金錢、證券、碳權或抵換額度。NTCC現行全名為Non-Tradable Commitment Credit(不可交易承諾積分),官方明確表示NTCC不是碳權,早期與碳相關的名稱已被取代。我們的切角是「積分≠碳權≠碳費」:台灣碳費已於2026年起收取,一般費率每公噸300元,2026年5月首次針對2025年排放量繳納;資本額100億元以上上市櫃公司自2026會計年度起適用IFRS永續揭露準則。對製造業與物流業而言,真正影響成本的是用電、排放與廠房能效,以2024年電力排碳係數推算,年用電約5,300萬度的工廠就可能觸及碳費2.5萬公噸門檻(推算)。
文章目錄
一、SDGs、ESG與SDGS PASS有什麼不同
| 比較項目 | SDGs | 企業ESG | SDGS PASS |
|---|---|---|---|
| 定位 | 聯合國17項全球永續目標 | 企業永續管理與風險評估架構 | 個人永續參與與紀錄平台 |
| 提出者 | 聯合國,2015年通過2030議程 | 投資與資本市場實務 | EMJ.LIFE生態系 |
| 主要對象 | 政府、企業、學校、個人 | 企業、投資人、利害關係人 | 學生、受邀員工、一般消費者 |
| 是否代表減碳成果 | 否 | 需以具體數據衡量 | 否 |
| 是否等同碳權 | 否 | 否 | 否 |
| 能否取代企業ESG管理 | 否 | 本身即管理架構 | 否 |
| ESG面向 | 企業實際管理內容 |
|---|---|
| 環境E | 溫室氣體排放、能源效率、用水、廢棄物、污染防治 |
| 社會S | 員工權益、職業安全、供應鏈勞動條件、社區關係 |
| 治理G | 董事會監督、資訊透明、風險管理、誠信經營 |
二、SDGS PASS怎麼運作:註冊、積分與限制
| 對象 | 註冊方式 | 開放時間(依官方頁面) |
|---|---|---|
| 學生 | 以學校核發電子郵件經Personal路徑註冊,學校隸屬與任務權限另行核准 | 2026年9月28日 |
| 受邀員工 | 經Personal路徑註冊,依邀請與角色審查 | 2026年10月24日 |
| 一般消費者 | Personal路徑直接註冊,免邀請,之後再做身分驗證 | 2026年11月10日 |
| 企業 | 不在免費個人參與範圍內 | — |
日期依平台頁面標示(GMT+13);學校導入另經EDU SDGS PASS審查與啟用,個人註冊不等於學校已導入。
| 積分機制 | 內容 |
|---|---|
| 取得 | 完成SDG 1至17完整評估,一次性取得170 IPP Points與170 IPP Score;未完成17項不給部分獎勵 |
| 使用 | 申請任務時扣點,驗證核准後依規則回饋點數並累積Score |
| 年度重設 | Points每年依規則重設,Score不重設 |
| 性質 | 不是金錢、證券、碳權、抵換額度、可交易資產,也不是外部確信或認證 |
三、獨特切角:積分≠碳權≠碳費
| 比較 | 平台參與積分(IPP、NTCC) | 正式減量額度(碳權) | 碳費 |
|---|---|---|---|
| 性質 | 參與紀錄與平台內規則 | 經法定程序核發的溫室氣體減量額度 | 政府對排放源收取的費用 |
| 依據 | 平台規則 | 環境部自願減量專案、方法學與查證 | 氣候變遷因應法與碳費相關辦法 |
| 可否交易 | 不可 | 符合制度者可依程序交易或使用 | — |
| 可否抵減排放 | 不可 | 依規定可用於扣除或抵換 | — |
| 對企業成本 | 無直接影響 | 取得或購買需成本 | 每公噸300元起,直接計入營運成本 |
| 推算:工廠用電與碳費門檻 | 數字 |
|---|---|
| 碳費徵收門檻 | 全廠直接排放與用電間接排放合計年達2.5萬公噸CO2e |
| 2024年電力排碳係數 | 約0.474公斤CO2e/度 |
| 僅計用電時觸及門檻的年用電量 | 約5,274萬度 |
| 若2.5萬公噸全數以一般費率計 | 約750萬元/年 |
本表為量級推算;實際收費排放量依環境部規定扣除免徵額、適用優惠費率(自主減量計畫核定者每公噸50元或100元)等方式計算。
三個讀法:
- 參與平台是文化工具:適合員工永續教育與活動紀錄,但不能拿來宣稱減碳或ESG績效。
- 碳權要走法定程序:企業想取得減量額度,需依環境部自願減量專案與方法學申請,不能以平台積分替代。
- 成本落在廠房:碳費與用電緊密相關,廠房的能效、屋頂太陽能條件與設備汰換空間,直接影響未來的碳成本。
四、台灣2026永續法規:碳費、IFRS揭露與盤查
| 制度 | 重點 |
|---|---|
| 碳費 | 2026年起收取,一般費率每公噸300元;自主減量計畫核定者可適用每公噸50元或100元優惠費率;每年5月繳納前一年排放 |
| IFRS永續揭露準則 | 資本額100億元以上上市櫃公司自2026會計年度起適用,其餘依規模分階段 |
| 溫室氣體盤查 | 資本額50億元以下上市櫃公司須完成2026會計年度合併基礎盤查 |
| 永續報告書 | 上市櫃公司每年8月底前申報 |
| 歐盟CBAM | 2026年起由過渡期申報進入正式收費 |
各制度適用對象與時程以金管會、環境部與證交所最新公告為準。
中小企業也逃不掉:即使沒有法定揭露義務,只要在半導體、電子、汽車零組件或出口歐盟的供應鏈中,客戶就可能要求提供用電、排放與能源管理資料。
五、延伸研究:ESG如何改變廠房與物流倉儲選擇
| 廠房條件 | 與ESG的關係 | 評估重點 |
|---|---|---|
| 電力容量 | 設備電氣化、冷鏈、充電樁 | 契約容量與擴充可能 |
| 屋頂 | 屋頂太陽能自發自用 | 結構載重、面積、日照、防水 |
| 建物隔熱與空調 | 降低用電與碳排 | 屋頂隔熱、空調效率、通風 |
| 污染防治空間 | 廢水、空污設備 | 廠區是否有設置空間與許可 |
| 能源管理 | 盤查與減量數據 | 分區電錶、能源監測系統 |
| 交通區位 | 運輸排放 | 靠近客戶與國道,縮短運輸距離 |
| 企業常見做法 | 適用情境 |
|---|---|
| 既有廠房汰換高耗能設備 | 結構與電力條件尚可 |
| 屋頂設置太陽能 | 屋頂面積大、結構可承載 |
| 遷移至新式廠房 | 老廠電力不足、改善成本過高 |
| 選擇具綠建築或能源管理條件的物流倉儲 | 電商、冷鏈、3PL |
六、2026底至2027年企業要準備什麼
| 時間 | 重點 | 行動 |
|---|---|---|
| 2026年底 | 2026年度排放與用電數據 | 完成盤查、確認是否觸及碳費門檻 |
| 2027年5月 | 繳納2026年排放之碳費 | 評估申請自主減量計畫以適用優惠費率 |
| 2027年 | 資本額100億元以上上市櫃公司首次依IFRS永續揭露準則揭露2026年度資訊 | 供應鏈資料蒐集 |
| 2027年 | CBAM正式收費第二年 | 出口歐盟產品的隱含排放資料 |
| 持續 | 廠房能效與再生能源 | 屋頂太陽能、設備汰換、遷廠評估 |
推演為情境判斷,以主管機關公告為準。
企業要擴廠、遷廠,或找屋頂可裝太陽能、電力充足的廠房與倉儲?詠騰工商團隊可協助評估廠房電力容量、屋頂條件、能源改善空間與合法用途,讓選址同時兼顧成本與減碳需求。
七、FAQ 常見問題
| 問題 | 回答 |
|---|---|
| SDGs和ESG有什麼不同? | SDGs是聯合國17項全球目標;ESG是企業管理環境、社會與治理風險的架構。 |
| SDGS PASS是ESG認證嗎? | 不是。官方說明參與紀錄不代表認證、確信、法規遵循或永續績效。 |
| 一般民眾可以用SDGS PASS嗎? | 可以,依官方頁面2026年11月10日起開放一般消費者以Personal路徑直接註冊。 |
| IPP積分可以換現金或當碳權嗎? | 不行。官方說明IPP不是金錢、證券、碳權、抵換額度或可交易資產。 |
| NTCC是碳權嗎? | 不是。現行全名為Non-Tradable Commitment Credit,官方明確表示不是碳權。 |
| 台灣碳費多少? | 一般費率每公噸300元,自主減量計畫核定者可適用50元或100元優惠費率。 |
| 哪些上市櫃公司2026年要適用IFRS永續揭露? | 資本額100億元以上者自2026會計年度起適用,其餘分階段。 |
| 正式碳權怎麼取得? | 依環境部溫室氣體自願減量專案與方法學申請,經審查與查證核發。 |
| ESG會影響選廠房嗎? | 會。電力容量、屋頂太陽能條件、隔熱與能源管理,都會影響碳費與營運成本。 |
八、一句話結論
SDGS PASS是參與紀錄平台、NTCC不是碳權,企業ESG真正的成本與成效在碳費、揭露與廠房能效,2026年碳費每公噸300元已上路,選廠房也要開始算電力與減碳條件。
詠騰工商觀點
永續從口號走向帳單:碳費、客戶的供應鏈盤查與國際碳邊境機制,都讓廠房的用電與能效變成實際成本。公益參與能凝聚員工,但減碳成果要靠設備、建物與能源管理。
企業在擴廠或遷廠時,除了坪數、租金與交通,也應把電力容量、屋頂太陽能可行性與設備汰換空間列入評估,讓新廠房同時是降低碳成本的起點。
免責聲明:本文依聯合國報告、EMJ.LIFE官方頁面、環境部、金管會與會計師事務所公開資料整理,用電與碳費門檻為本文推算。本文不構成ESG認證、碳權申請、法律、會計或投資建議,實際適用以主管機關最新規定及專業機構意見為準。