專題文章房地產真的能抗通膨嗎?房租只漲1.72%,房東的成本卻漲4%
次閱讀
9月CPI年增2.73%創兩年半新高,但房租僅漲1.72%,管理費、修繕、水電卻漲約4%。試算顯示,房東5年後實質淨租金可能減少約3.4%。本文解析房地產抗通膨的真正來源:租約調整條款與重置成本,並比較住宅、辦公與廠房。
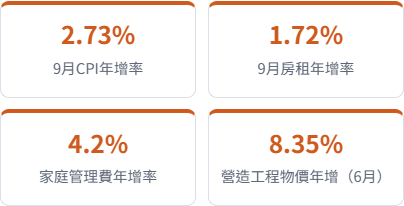
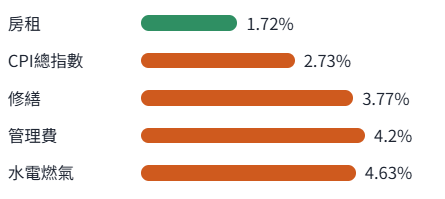
主計總處公布9月CPI年增2.73%,創兩年半新高;但細看居住類,房租只漲1.72%,已連續9個月低於2%,反而是管理費漲4.2%、修繕漲3.77%、水電燃氣漲4.63%。換句話說,房東的收入漲得比成本慢。用試算來看:一間年租金36萬元、年成本6萬元的出租物件,若房租每年漲1.72%、成本每年漲4%,5年後淨租金名目上多了約6%,但扣掉物價後,實質淨租金反而少了約3%。房地產要真的抗通膨,關鍵在兩件事:租約能不能跟著調、物件的重置成本有沒有支撐。
本文目錄
一、看懂:9月CPI裡的「居住」細項
| 項目 | 9月年增率 | 對房東的意義 |
|---|---|---|
| CPI總指數 | 2.73% | 第5個月高於2%,主計總處稱為「溫和上漲」 |
| 核心CPI | 2.52% | 扣除蔬果與能源後仍在2.5%以上 |
| 居住類 | 2.38% | 近20個月最大漲幅 |
| 房租 | 1.72% | 房東收入端:連續9個月低於2% |
| 家庭管理費 | 4.2% | 房東成本端:清潔、保全人力成本上升 |
| 住宅修繕 | 3.77% | 房東成本端:工資上漲、建物老化 |
| 水電燃氣 | 4.63% | 空置期或包水電的房東要自行吸收 |
主計總處預估10月CPI將回落至約2.5%,仍高於2%。1~9月平均約1.94%。
二、獨特切角:房東的剪刀差
收入(房租)漲得慢、成本漲得快,就形成「剪刀差」。用假設案例試算:
| 假設:年租金36萬元、年成本6萬元、物價每年約1.94% | 第0年 | 第5年 | 第10年 |
|---|---|---|---|
| 年租金(每年+1.72%) | 36.0萬 | 39.2萬 | 42.7萬 |
| 年成本(每年+4%) | 6.0萬 | 7.3萬 | 8.9萬 |
| 名目淨租金 | 30.0萬 | 31.9萬(+6.4%) | 33.8萬(+12.7%) |
| 扣除物價後的實質淨租金變化 | — | 約−3.4% | 約−7.0% |
| 對照:租金每年調2% | — | 約−1.8% | 約−3.7% |
以上為假設試算,成本成長率參考9月管理費、修繕、水電燃氣年增率取約4%;實際依物件與租約而定。
三、房地產能抗通膨的兩個真正來源
來源1:租約能跟著調整
- 租金調整條款:約定每年或每2~3年依物價指數或固定比例調整。
- 成本轉嫁:約定管理費、一般修繕或水電由承租方負擔,降低房東成本端的通膨衝擊。
- 租期設計:長約穩定但調整慢;短約調整快但空置風險高,要取得平衡。
來源2:重置成本有支撐
營造工程物價指數6月年增8.35%,其中工資類年增14.40%、材料類6.27%。新蓋一棟建物越來越貴,代表既有建物的「重新蓋一次要多少錢」在上升。對位置好、合法可用的既有建物而言,這是價值的下檔支撐。
重置成本上升不保證房價上漲。若市場需求不足、買方負擔不起,新建案可能延後,既有物件價格也不一定跟漲;仍要看實際成交。
四、住宅、店面、辦公、廠房:誰比較抗通膨
| 產品 | 租金調整彈性 | 成本轉嫁 | 重置成本支撐 | 主要風險 |
|---|---|---|---|---|
| 住宅 | 低:房租年增僅1.72%,續約調漲阻力大 | 低:修繕多由房東負擔 | 中 | 租金成長慢於成本 |
| 店面 | 中:依商圈業績 | 中 | 中 | 商圈轉弱、空置期長 |
| 辦公室 | 中:常有調整條款 | 中:管理費多由租客付 | 中高 | 新供給增加、空置 |
| 廠房 | 中高:企業租約常見調整機制 | 高:可約定由承租方負擔一般修繕 | 高:新建廠房工資與材料成本上升 | 產業景氣、租客集中、合法性 |
判讀:廠房與倉儲的租約,比住宅更常透過條款設計處理通膨;加上新建廠房成本高、合法廠房稀缺,重置成本支撐也較明顯。但前提是物件合法、規格符合產業需求,否則再便宜也租不出去。
五、科技園區周邊:題材不等於抗通膨
| 區域 | 主要需求 | 要檢查的事 |
|---|---|---|
| 竹科周邊 | 工程師租屋、園區供應鏈 | 實際通勤時間、同類產品供給、租客能否承受調漲 |
| 內科周邊 | 辦公室、企業服務 | 交通、停車、樓層規格;辦公空置期可能比住宅長 |
| 南科周邊 | 擴廠帶動的就業與居住 | 新案交屋量、生活機能成熟度、價格是否已反映預期 |
| 北士科 | 企業總部與辦公 | 依基地確認開發階段;「外溢」「補漲」等用語要回到成交資料檢驗 |
科技園區帶來的是「需求」,但能不能抗通膨,還是要看租金能不能跟上成本、買價有沒有先漲過頭。
六、房地產與黃金、股票、債券比較
| 資產 | 抗通膨機制 | 主要風險 |
|---|---|---|
| 房地產 | 租金調整、重置成本、土地稀缺 | 成本剪刀差、空置、利率、流動性 |
| 黃金 | 分散貨幣風險(9月金飾價格年增7.97%) | 沒有租金或利息、價格波動 |
| 股票 | 企業調價、獲利成長 | 市場波動、估值修正 |
| 債券 | 固定利息與到期本金 | 通膨侵蝕實質報酬、利率上升使價格下跌 |
美國1970年代的經驗提醒我們:通膨可能推升實體資產的名目價格,但也會帶來升息與融資收緊。台灣的房貸結構、供給與政策不同,歷史只能作為方向參考。
七、投資前的三個數字與五個風險
三個數字
| 數字 | 算法 | 範例(1,000萬元、月租3萬元) |
|---|---|---|
| 毛租金投報率 | 年租金÷總成本 | 3.6% |
| 淨租金投報率 | (年租金−空置−持有成本)÷總成本 | 空置1個月、成本6萬元 → 2.7% |
| 實質淨收益趨勢 | 淨租金成長率−物價成長率 | 房租+1.72%、成本+4% → 每年約−0.7% |
五個風險
- 成本剪刀差:管理費、修繕、水電漲得比租金快。
- 利率:物價壓力升高時,利率可能跟著調整;以利率+1個百分點做壓力測試。
- 價格先反映:題材熱門的區域,買價可能已包含未來成長。
- 空置:商業與工業物件招租期可能較長。
- 流動性:急需資金時可能必須折價出售。
八、常見問題與一句話結論
| 問題 | 回答 |
|---|---|
| 房地產一定能抗通膨嗎? | 不一定。9月房租年增1.72%,低於CPI 2.73%,也低於管理費、修繕等成本漲幅,房東實質淨收益可能下降。 |
| 房東怎麼對抗成本剪刀差? | 在租約中設計租金調整條款,並約定管理費、一般修繕由承租方負擔。 |
| 營造成本上漲對舊房子有幫助嗎? | 重置成本上升可提供下檔支撐,但不保證房價上漲,仍要看需求與成交。 |
| 哪種不動產比較抗通膨? | 租約調整彈性大、成本可轉嫁、重置成本高的產品,例如合法、規格好的廠房與辦公室。 |
| 科技園區周邊比較能抗通膨嗎? | 需求較穩,但若買價已反映預期、租金跟不上成本,仍可能實質收益下降。 |
詠騰觀點
很多房東直到算完帳才發現:租金沒少,錢卻變薄了。抗通膨不是買了就有,而是靠租約設計與物件選擇。工業與商用不動產的租約,通常比住宅更有空間約定調整機制與費用分擔。
詠騰工商長期深耕桃園廠房、倉儲與商用不動產,可協助業主檢視租約中的租金調整、修繕與費用分擔條款,試算實質淨收益;也能協助投資人比較住宅、辦公與廠房的收益結構,找到更能對抗成本上漲的配置。詠騰工商團隊(曾先生)洽詢電話:0981-681-379
免責聲明:本文CPI與營造工程物價數據引用行政院主計總處公布資料之媒體報導與地方政府物價月報;淨租金與實質收益為假設試算。本文為一般投資知識分享,不構成個別投資建議或獲利保證,實際決策應依個人財務狀況、物件條件與最新法規評估。