竹科新貴買房,「新成屋 vs 中古屋」是假問題:真正要算的是資金機會成本與現金流
竹北高鐵特區與關埔重劃區新案已站上 8 字頭,但第七波信用管制後新竹成屋交易量重挫 56.4%、居七都之冠,甚至出現核心區租金補不了房貸利息的「負利差」。對高薪、但資金機會成本也高的竹科族來說,「新成屋 vs 中古屋」其實是假問題——真正該先算的是:要放多少錢、以什麼現金流代價,把資金鎖進一間無寬限期的高總價房。本文用竹科產業數據與市場行情,拆解新屋溢價值不值、竹北高鐵與關埔的溢價來源,以及買房前該問自己的五件事。
專題文章 / 2026-09-14
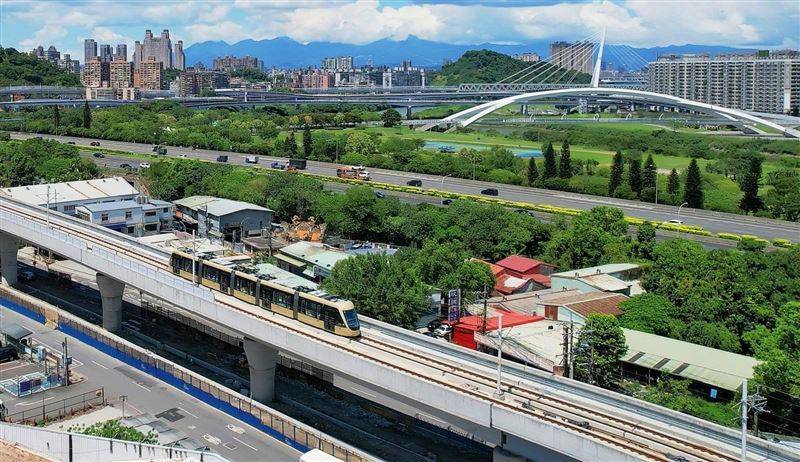
台北、新北、中南捷運大興建!2026 買捷運宅別問「哪條會漲」,先看它跑到「利多兌現曲線」哪一段
2026 年,五條都會捷運同時推進:新北三鶯線 6 月 30 日正式通車、台北環狀線東環段動工、台中捷運藍線主線動工、台南第一期藍線基本設計獲中央核定、高雄黃線興建中。但「捷運題材=房價漲」不是完整邏輯。捷運對房價的影響比較像一條沿建設生命週期跑的「利多兌現曲線」——路線確定與動工階段預期常提前反映,通車那一刻往往是利多出盡而非起漲點。本文用各市捷運局最新進度,把五條線放上這條曲線,並說明路網效應、站點空間差異與買捷運宅該看的五件事。
專題文章 / 2026-09-14
2026 工業地的分水嶺:不是「哪一區會漲」,而是「這塊地插不插得上 AI 的電」
2026 年台灣投資動能仍強:投資台灣三大方案累計約 2.79 兆元,第 2 季製造業固定資產增購年增 53.7%,AI、半導體、資料中心供應鏈積極擴產。但這波擴產的本質是「吃電」——台電已要求 AI 資料中心選址靠近電源、桃園以北大用電量一度暫緩供應,卡點正從算力移到電力。本文說明工業地的稀缺性如何從坪數、交通轉向電力、綠電與高規格廠房,廠房為何「兩極化」,以及企業、地主、投資人各自該看什麼,並盤點桃園最新擴廠案例。
專題文章 / 2026-09-14
台新 53.67 億買桃園觀音地,真正推手不是「桃園土地好」,是壽險的資產負債表
台新人壽 2024 年底以 53.67 億元取得桃園觀音約 2.45 萬坪土地,2025 年底再提百億物流中心 BOO 構想。但把它讀成「土地交易」就看小了:真正的推手是壽險業 2026 年接軌 IFRS 17 與新清償制度後,急需長天期、穩定現金流的實質資產做負債匹配,而長約物流近乎量身打造。加上保險法「即時利用並有收益」與最低收益率兩道門檻,逼出「不能只囤地、必須開發成有長租戶物流中心」的邏輯。本文並更新買方主體(已併入新光人壽)、還原這塊 SRF 爭議地的身世,說明工業地的產業定位風險。
專題文章 / 2026-09-14
土地共有人被查封,其他人怎麼把地「拿回來」?優先承買權關鍵 10 天
多人共有的土地,其中一人欠債導致持分被查封,其他共有人常以為「整塊地都不能動」而急著找方法「解除」。但依強制執行法與最高法院見解,查封凍結的是「債務人的應有部分」,不是整筆地。非債務共有人真正該用的是兩張主動牌:訴請法院「裁判分割」把自己持分切出來,以及進入拍賣時用「優先承買權」以相同條件買回。要破除的致命迷思是——分割與私下過戶都切不掉查封,查封效力會延續到債務人分得的部分。本文說明三種合法處理方式與收到查封通知後的正確順序。
專題文章 / 2026-09-14
「生前贈與=節稅」是高資產傳承最貴的迷思:2026 真正該算的是「下一代賣屋的稅」
高資產家庭常以為「提早分年贈與就能節稅」,但真正的戰場是「取得成本的世代重設」與「移轉時點」。本文用《遺產及贈與稅法》與財政部最新規定指出:受贈與繼承的房地,未來賣屋的房地合一取得成本都用超低公告/評定現值計算,形成擬制暴利;但繼承有一張受贈沒有的王牌——長輩 105 年前取得的房地,繼承可適用舊制。再加上死亡前 2 年贈與併回遺產、贈與稅級距其實比遺產稅更早進高稅率,2026 高資產傳承該問的不是「省多少贈與稅」,而是「哪些資產該現在移、哪些該留到繼承」。
專題文章 / 2026-09-14
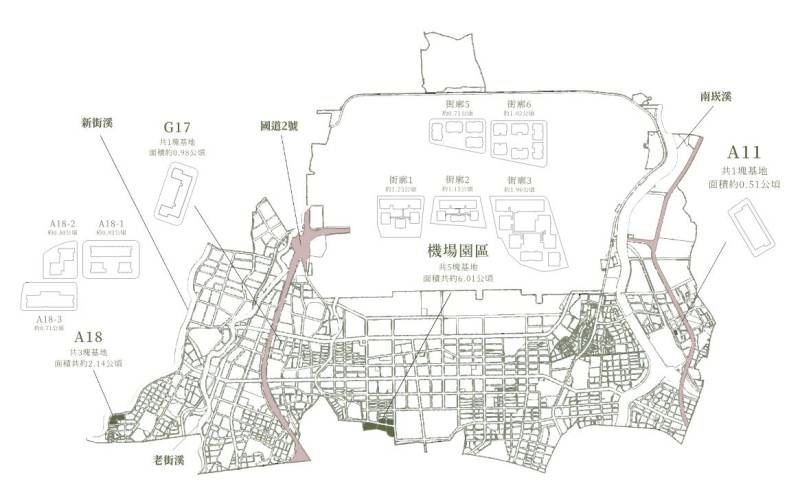
同樣 100 坪,價值差一截:航空城投資人最該算的「有效容積」怎麼看
桃園航空城正從「區域題材」進入「個別土地條件定價」階段。對投資人而言,靠近跑道與航道的地塊受飛航安全高度管制,法定容積率是帳面、實際卻可能消化不掉——真正該估的是「航高折價後的有效容積」。本文用民航局、桃市府公開資料,拆解三件事:航高如何壓縮容積、近半安置戶未自建所浮現的土地次級市場,以及 2027 下半年抵價地分配的供給時點。買航空城地,別再只問「這是不是航空城」,要問「這塊地能蓋什麼、何時落地、誰會來住」。
專題文章 / 2026-09-14
父母幫買房,244 萬免稅額只是基本:2026 家庭資金規劃全圖解
父母匯數百萬給子女買房,是借款還是贈與?2026 年每位贈與人年免稅額 244 萬、子女婚嫁再各 100 萬,但真正被查時,國稅局看的不是「有沒有借據」,而是兩條軌跡:錢的來源與流向(金流),以及子女的償貸能力與實際還款(還款)。本文用遺贈稅法與國稅局實務,拆解親子借款、共同出資、二親等買賣的差異,並點出被忽略的大坑——被認定贈與後,未來賣屋的房地合一稅取得成本會以評定現值計算,恐吃掉當初省下的稅。附資金來源表與簽約前查核清單。
專題文章 / 2026-09-14
中央社宅砍到剩 3 萬戶、新北恐少 1.3 萬戶:2026 新北都更該算的是「三本帳」
2026 年 8 月,中央把社宅新增目標從 13 萬戶砍到 3 萬戶,新北恐短少約 1.3 萬戶,「一直蓋」這條路被收窄。本文用新北市府、都更處、內政部最新數據指出:新北老屋約 87 萬戶、全拆更新要上千年,真正的問題不是「今年蓋幾戶」,而是三本帳——拆除重建的碳與時間帳、TOD 容積回饋(162 億代金)能否擠出公共財、以及「可負擔=租金+能源+交通」的總成本帳。附老屋拆修判斷與購屋族查核清單。
專題文章 / 2026-09-14
台中商銀3,200萬、華南銀800萬:2026銀行連環罰單,投資人該看的不是金額
2026年金管會連環開罰:華南銀800萬、台中商銀3,200萬,加上2025年臺銀2,200萬、明台產險900萬。但真正的轉折不是金額,而是「計價單位」變了——責任地圖制度2025年上路後,金管會在華南案首度要求依責任地圖追究總行督導主管責任,監理從「罰法人」升級為「課責到人」。這些旗艦案的共同病灶是最難防的內部人風險:華南台南分行一名行員竄改帳號作案長達8年。本文用金管會官方資料拆解對存戶與金融股投資人的實際影響。
專題文章 / 2026-09-14