輝達總部效應發酵,北士科會取代南港嗎?2026商辦雙核心與投資風險解析
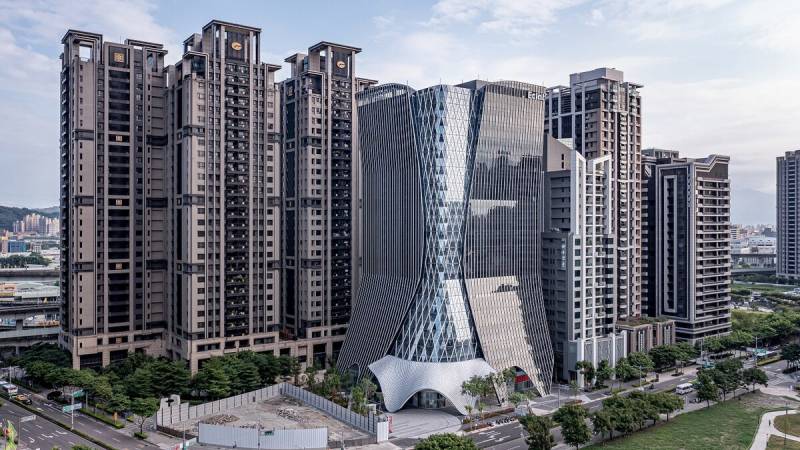
輝達台灣總部落腳北士科T17、T18(2026年2月簽約、投資逾400億、約4,000員工),使北士科成為2026台北商辦最熱話題。但短期內北士科不會取代南港:北士科賣的是大型總部與AI產業想像,南港則有三鐵共構、成熟軟體生技聚落與LaLaport生活機能。更關鍵的是——輝達截至2026年中都審與建照仍在推進,最快2026年底開工、2030啟用,區域價格可能先反映預期。本文解析雙核心分工、交通、商辦供給與投資五大風險。
專題文章 / 2026-09-18
工業地實價登錄別只看單價!用途、臨路、廠房設備才是關鍵(八大陷阱)
查工業地實價登錄,不能像住宅一樣只看「每坪多少錢」。即使同一行政區、面積相近,成交單價仍會因土地使用分區(乙工、甲工、丁種建築用地、產業專用區、農地)、法定開發強度、臨路與大車動線、廠房合法性、電力容量、消防與排放、設備與租約而差很大。本文拆解八大判讀陷阱、正確查詢五步驟與估價十大條件,並用「每坪較便宜、總成本反而更高」的案例,說明企業買的不是一坪土地,而是一整套能否合法使用、何時投產的營運條件。
專題文章 / 2026-09-18
生一胎領10萬!是「補足」不是額外加,還能疊加地方津貼最高14萬
2026年起「好孕3方案」擴大生育補助上路:不論勞保、國保、農保、公保、軍保或未加保,符合資格的本國新生兒每胎「原社會保險生育給付+中央補助」合計補足至10萬元,雙胞胎20萬、三胞胎30萬。要注意:10萬是「補足」不是在原給付外再加10萬;且中央10萬可與地方生育津貼「疊加」,雙北、台東首胎最多約14萬。本文用各身分試算、申請流程、疊加金額與常見誤解,帶你一次算清楚實際可領多少。
專題文章 / 2026-09-18
央行連10凍、第二戶升7成:美升息、台鬆綁,「美緊台鬆」同一週成真
中央銀行2026/9/17第三季理監事會決議:政策利率連10凍(重貼現率2%),未跟進美國聯準會9/16升息1碼(美利率升至3.75%–4%、2023年來首次);同時自9/18起鬆綁房市——自然人第二戶購屋貸款成數由6成升至7成(仍無寬限),並刪除購地貸款「切結一定期間動工」規定。「美緊台鬆」同一週成真。央行敢鬆綁的關鍵,是不動產貸款集中度降至34.44%。但這是選擇性鬆綁:法人、高價住宅、第三戶以上維持不變。本文解析決議、受惠對象與對房市的影響。
專題文章 / 2026-09-18
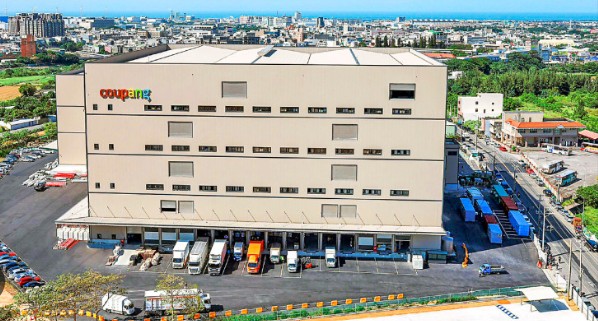
住宅買氣降溫,壽險為何轉進物流地產?凱基63億插旗楊梅背後的收益率邏輯
2026住宅買氣降溫,壽險與機構資金轉進物流地產。凱基人壽3月以63億元取得桃園楊梅物流中心(土地約8,119坪、建物約19,304坪),目的是出租收益。但壽險買的不是倉庫,是「租約與收益率」——受2026年約2.72%最低收益率門檻約束,只選規模大、產權清楚、長租約、信用租戶、合法用途的現代物流資產。本文解析自用製造與壽險收益兩種買盤、桃園占物流投資逾七成的原因、淨收益率怎麼算與六大風險。
專題文章 / 2026-09-18
一手穩房市、一手推淨零:公股金融的青安3.0與綠色融資全解析
2026公股金融呈現「一手穩房市、一手推淨零」的兩面性。房市端:青安3.0提高婚育家庭額度(新婚1,200萬、育兒1,500萬),但新增排富、房價上限與自住查核;央行9/18起第二戶成數6→7成、刪除購地限期動工切結,屬選擇性鬆綁非全面。淨零端:截至2026年4月底公股綠電放款逾1.9兆(+7.2%)、投資4,261億(+10.2%)、綠色債券985億(+45%)。本文解析兩條政策主線背後同一套「給資源但守風控」的邏輯,以及對首購、企業與不動產的影響。
專題文章 / 2026-09-18
青安3.0上路滿月,房市為何沒暴衝?首購族反而卡在五道門檻
青安3.0上路滿月,房市並未重演青安2.0的搶貸追價。8月六都移轉約1.57萬棟、月減23.3%,尚未見政策帶動買氣快速放大。原因不是首購需求消失,而是首購族卡在五道門檻:家庭(含配偶、未成年子女)須無房、年齡影響可貸年限、年所得200萬上限與銀行審查雙重夾殺、房屋總價與鑑價上限、最高額度不等於核足八成。加上5年寬限期後月付金可能從約1.5萬跳到3.4萬。本文帶你看懂青安3.0真正的關卡。
專題文章 / 2026-09-18
科技新貴買盤退燒了嗎?2026中南部科技房市利多、隱憂與央行剛鬆綁全解析
2026中南部科技房市不是失去買盤,而是從「看到園區題材就追價」轉向「工作、通勤、總價與機能」的理性選擇。中科、南科、高雄半導體聚落仍有產業支撐(南科台南園區2025營業額約2.86兆、2026拚破3兆),但量縮價分化、題材易提前反映。央行9/17再鬆綁:利率連10凍、第二戶成數6→7成(9/18起、無寬限)、購地貸款取消限期動工切結。本文合併分析三大聚落利多隱憂、科技新貴單身vs已婚置產邏輯與買前五看。
專題文章 / 2026-09-18
A7、A9新案夾擊,A8長庚為何仍有買盤?實價揭「A8沒比較便宜」的真相
機場捷運A7、A9新案供給多,夾在中間的A8長庚醫院站(桃園龜山區、緊鄰林口)新案有限,卻仍有穩定買盤。原因是長庚醫療體系、華亞科技園區、機場捷運與成熟商圈已形成實際需求。而且實價顯示A8近1年成交約40.36萬/坪,還高於A7的39.36萬,部分新案破6字頭——A8不是被夾擊的弱者,而是「成熟需求型」的不同物種。本文比較三站定位與實價、拆解A8五大支撐、2026信用環境下的買盤變化與買前檢查。
專題文章 / 2026-09-18
桃園多拿統籌款,航空城就會加速嗎?錢與進度是兩條軌道
財劃法修正後,桃園2026年統籌分配稅款約652.85億(較2025的362.75億表面增約290億,但納入中央補助後桃園府估淨增約141.5億);2027年全國統籌款增至9,725億、桃園年增幅六都最高。但錢與進度是兩條軌道——航空城真正的瓶頸是2026年底搬遷大限、安置延宕、第三跑道拆除點交(進度僅約14.84%)與2027抵價地分配,多屬中央工程與時程問題,地方多拿的統籌款主要用於道路與配套。本文解析財源結構、搬遷關卡與對大園、蘆竹工業地產的影響。
專題文章 / 2026-09-18