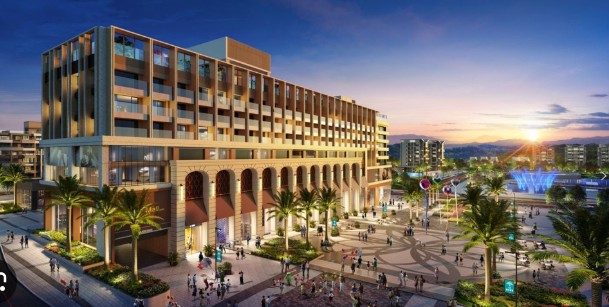
專題文章新竹帝寶微型商辦每坪 70 萬:用竹北實際租金反推,投報率只有 1.5~2%
次閱讀
新竹帝寶中央廣場微型商辦開價每坪 70~75 萬、15 坪總價破千萬,竹科與台積電 2 奈米題材夯。但真正決定投資成敗的是租金:本文用竹北成熟辦公區實際開租(約 1,000~1,250 元/坪/月)反推,70 萬/坪的隱含毛投報率僅約 1.5~2.1%,淨投報更低。並校正建商歸屬、公設比 40.6%、商辦貸款與需求結構,帶你算出保守投報再決定價格。
「宏道新竹帝寶中央廣場」的微型商辦,2024 年公開時打的是竹科、台積電 2 奈米、AI 與小坪數辦公室題材;開價每坪約 70~75 萬元,一戶 14~48 坪,15 坪總價就破千萬。到了 2026 年,它已經有可觀察的預售成交,也常被問一句:「值得買嗎?」
大多數討論停在「竹科會不會繼續旺」。但真正該問、也最少人算完的,是另一題:完工後這種小辦公室,實際租得到多少租金,能不能撐起每坪 70 萬的取得成本?本文把這題算到底——用鄰近、且比寶山更成熟的竹北辦公聚落實際開租反推,答案是:在樂觀情境下,隱含毛投報率也只有約 1.5~2.1%,淨投報更低,很可能低於商辦貸款利率。竹科光環是需求的起點,租金現金流才是投資的答案。一、看懂建案數據(附三處校正)
結論先講:本案已從「產業題材期」進入「價格驗證期」——有成交、有均價、去化約三分之一。但有三個關鍵數字,坊間介紹常寫錯或漏掉,會直接影響你的投報試算。
| 項目 | 內容 |
|---|---|
| 建案 | 宏道新竹帝寶中央廣場(造鎮案名系列) |
| 位置 | 新竹縣寶山鄉寶香段(環城南路一帶,鄰國道交流道) |
| 投資興建 | 愛山林建設開發、翊全開發、宏國關係事業(企劃銷售:水立方國際) |
| 產品 | 辦公室 14~48 坪,商業用途;地上 6 層地下 3 層 |
| 基地/戶數 | 基地約 2,648 坪;總戶數 279 戶 |
| 開價/成交 | 開價 70~75 萬/坪;一年均價約 71.7 萬;2026 年 1 月最新約 69.6 萬 |
| 車位 | 約 160 萬/個 |
| 完工 | 預計 2028 年第二季 |
三處必修正的地方
- 建商不是「宏道」:投資興建為愛山林建設等三方,「宏道」是整片造鎮的案名系列,別誤植為建商。
- 公設比約 40.6%,原文沒說:這代表你每買一坪,只有約六成是室內可用面積。換算下來,每建坪 70 萬 ≈ 每「實坪」約 118 萬。稍後的投報試算,都要記得「租金和售價要放在同一基準」。
- 建商標示貸款成數 75% 不可當真:那是行銷版;純商辦的實際貸款成數與利率,由銀行個別評估,通常低於住宅、利率較高(見第四段)。
已售約 93/279 戶(約三分之一)、歷史成交約 68~75 萬、最新一筆略低於均價——顯示價格在高檔盤整,完工前後仍有大量同規格供給待去化。這正是「價格驗證期」該有的謹慎訊號。
二、核心切角:用實際租金反推,投報率補不回來
結論先講:把鄰近、更成熟的竹北辦公區實際開租當「天花板」反推,每坪 70 萬的微型商辦,毛投報率大約只有 1.5~2.1%,扣掉成本後的淨投報會更低——很可能低於商辦貸款利率,形成「借錢買、租金補不回利息」的負現金流。
先看「要多少租金」——反推目標投報
以 15 坪、每坪 70 萬計,取得成本 1,050 萬元(未含車位、契稅、規費、代書、裝潢、利息、管理費、房屋稅)。要達到各毛投報率,需要的租金如下:
| 目標毛投報率 | 每年租金 | 每月租金 | 換算每坪月租(建坪) |
|---|---|---|---|
| 2.0% | 21.0 萬 | 約 1.75 萬 | 約 1,167 元 |
| 2.5% | 26.25 萬 | 約 2.19 萬 | 約 1,458 元 |
| 3.0% | 31.5 萬 | 約 2.63 萬 | 約 1,750 元 |
再看「實際租得到多少」——區域真實行情
寶山本案 2028 年才完工,當地尚無營運中的辦公室租金可查。最接近、且更成熟的參考是竹北的辦公聚落——台元科技園區、嘉豐、高鐵特區。這些成熟區的辦公室實際開租,大約落在每坪 1,000~1,250 元/月(建坪),例如台元科技園區約 86 坪案例約 1,015 元/坪、竹北嘉豐約 54 坪案例約 1,230 元/坪。作為對照,仲量聯行統計台北信義區頂級商辦平均月租約 3,722 元/坪——那是另一個世界,不能拿來想像寶山。
關鍵落差:竹北成熟區的辦公室開租天花板約 1,000~1,250 元/坪;而本案要做到 2.5~3% 投報,需要 1,458~1,750 元/坪。也就是說,就算寶山租金追平竹北成熟區的上緣,都還達不到 2.5% 的毛投報,何況寶山新完工、聚落未成熟,初期租金與空置壓力通常更不利。
把它算成一張投報實境表(15 坪、1,050 萬)
| 租金情境(元/坪/月) | 每月租金 | 每年租金 | 毛投報率 |
|---|---|---|---|
| 保守 800 | 1.2 萬 | 14.4 萬 | 約 1.37% |
| 中性 1,000 | 1.5 萬 | 18.0 萬 | 約 1.71% |
| 樂觀 1,250(追平竹北成熟區上緣) | 約 1.88 萬 | 22.5 萬 | 約 2.14% |
以上為毛投報。再扣除管理費(40.6% 公設 → 管理費相對高)、房屋稅、地價稅、空置期、仲介費、修繕,淨投報通常只剩毛投報的六到七成,約 1.0~1.6%。若另購車位 160 萬(取得墊到約 1,210 萬),投報率再往下。
這才是原文問了、卻沒算完的答案:不是「竹科題材夠不夠」,而是「租金現金流補不回取得成本」。當淨投報約 1~1.6%、而商辦貸款利率常在 3% 上下,用貸款買進就是負利差;投資報酬只能寄望未來價格續漲——一旦盤整,現金流壓力立刻浮現。
三、竹科題材合理嗎?需求要拆開看
結論先講:竹科與台積電是真需求,但「產業成長」不等於「這種 15 坪微型商辦會被搶租」。需求要拆成三層,每一層都未必落在寶山門口的小辦公室。
- 晶圓廠本身:台積電 Fab 20(2 奈米)是超大型、封閉、門禁與電力自成一格的廠區,不會去租門口的微型辦公室。
- 供應鏈與服務業據點:設備、材料、工程、設計、測試、軟體、法律、會計團隊確有據點需求——這是微型商辦「可能」的租戶,但他們同時可選關埔、竹北、竹科既有腹地,寶山不是唯一解。
- 人:台積電員工要的是住宅與生活機能,不是自己去租辦公室。人流利多主要落在住宅與零售,不直接等於辦公室租金。
再者,竹科題材已部分反映在價格。每坪 70 萬的成交水準,代表 2 奈米、AI、造鎮利多已被計價一部分;投資人該評估的是「還有多少尚未反映的成長」,而不是把已知利多重複計價。加上 40.6% 公設,等於用每實坪約 118 萬去承接一個聚落尚未成熟、租金天花板偏低的市場——安全邊際並不寬。
四、延伸:台積電 2 奈米、竹北租金、商辦貸款現況
台積電寶山二期(demand 面的真材料)
竹科寶山二期擴建位於新竹園區南側、寶山鄉,開發面積約 90 公頃;台積電於此興建 Fab 20,規劃 4 座 12 吋晶圓廠,作為 2 奈米量產重鎮,第一期約 2025 年底進入量產、2026 年放量。這是本案「竹科外溢」敘事的真實基礎——但如前段所述,這份需求未必轉成微型辦公室的租金。
竹北辦公室租金行情(rent 面的天花板)
| 區域/案例 | 坪數 | 每坪月租(建坪,開租) |
|---|---|---|
| 竹北台元科技園區(案例) | 約 86 坪 | 約 1,015 元 |
| 竹北嘉豐(案例) | 約 54 坪 | 約 1,230 元 |
| 台北信義區頂級商辦(對照) | — | 平均約 3,722 元 |
另有「商務中心/共享辦公室」的獨立小辦公室月租約 5,000~16,000 元(1 人)、16,000~60,000 元(2~5 人),但那是含服務的整包產品,不等於自購 15 坪空間的市場租金,兩者不可混為一談。
商辦貸款:別套用住宅限貸令,也別套用建商標示
央行選擇性信用管制(第七波,2024/9 上路,2026/3/20 微幅鬆綁自然人第二戶)主要針對住宅:公司法人購置住宅、自然人高價住宅、第三戶以上、餘屋貸款等。純商辦不是這套住宅限貸令的直接對象,但仍受《銀行法》72-2 不動產放款集中度與銀行個別授信影響,成數普遍低於住宅、利率通常較高、審核看物件市場性與借款人條件。實務上不宜直接套用建商廣告的貸款成數,購買前應先取得銀行初步評估。
供給與流動性
本案 279 戶、產品規格相近,完工交屋後若多數買方都要出租,市場可能同時出現大量相似物件,形成租金競爭;低樓層、採光弱、無車位的戶別更需降租或拉長招租。轉售時買方集中於企業、自營者與投資人,若租金不如預期,接手者會以投報率反推價格,議價空間放大。
五、名詞解釋
| 名詞 | 白話說明 |
|---|---|
| 微型商辦 | 小坪數(約 14~48 坪)辦公產品,降低單戶總價,適合小型團隊、工作室或置產。 |
| 公設比 | 公共設施面積佔總建坪比例。本案約 40.6%,代表室內實際可用面積約六成。 |
| 毛投報率 vs 淨投報率 | 毛=年租金 ÷ 取得成本;淨=再扣管理費、稅、空置、修繕、仲介後的實際報酬。 |
| 負利差/負現金流 | 租金收益率低於貸款利率時,出租收入補不回利息,需自掏腰包。 |
| 《銀行法》72-2 | 限制銀行不動產放款佔存款的比重,會間接影響商辦可貸成數與核貸難易。 |
| 去化率 | 已銷售戶數佔總戶數比例,反映市場買氣與潛在供給壓力。 |
六、投資人接下來要看什麼(含保守試算)
結論先講:先用「保守租金+合理空置」算出淨投報,再回頭決定願意出的價格;不要用滿租 12 個月、也不要用建商行銷成數。
保守試算怎麼做
- 租金用區域下緣(例如 800~1,000 元/坪/月),不是上緣。
- 空置抓每年至少 1~2 個月(新聚落初期招租不易)。
- 成本要含車位、契稅規費、代書、裝潢、管理費、房屋稅、地價稅、貸款利息。
- 用淨投報率反推「合理購買價」,而非用開價反推租金。
購買前必查(含用途與登記)
| 面向 | 要確認的事 |
|---|---|
| 用途與登記 | 建物登記用途;能否辦公司/商業登記;室內實際可用面積與公設比。 |
| 硬體條件 | 空調、用電、網路、門禁、樓板載重、裝卸、會議與訪客空間是否符合企業租戶需求。 |
| 車位與費用 | 車位是否必買及總取得成本;管理費與公設維護成本。 |
| 租金與去化 | 周邊同坪數辦公室實際成交租金;本案與同區去化速度、待售供給。 |
| 資金 | 商辦貸款成數、利率、自備款;先取得銀行初步評估。 |
誰比較適合評估這個產品
- 自用的小型企業:本就在竹科周邊服務客戶、需要寶山或交流道附近固定據點、且長期持有——自用價值可能勝過追求租金投報。
- 用途明確的科技創業者:已有團隊、客戶與辦公需求,而非買了才找用途。
- 能承受空置與持有成本的長期置產者:不倚賴短期轉售價差。
- 不適合:只因「台積電在附近」就進場、未查租金與貸款條件的短線買方。
七、常見問題 FAQ
| 問題 | 重點回答 |
|---|---|
| 新竹帝寶微型商辦值得買嗎? | 取決於用途。自用且長期持有較有價值;純出租投資,以區域實際租金反推,毛投報約 1.5~2.1%、淨投報更低,安全邊際不寬。 |
| 15 坪要租多少才划算? | 要達 2.5~3% 毛投報需約 1,458~1,750 元/坪/月,但竹北成熟區實際開租約 1,000~1,250 元/坪,落差明顯。 |
| 公設比 40.6% 有差嗎? | 差很多。等於每實坪成本約 118 萬;室內可用面積僅約六成,管理費也相對高。 |
| 台積電 2 奈米不是就在旁邊? | 是的,Fab 20 在寶山二期。但巨型封閉廠區不會租微型辦公室,需求主要落在供應鏈據點與住宅生活機能,不必然轉成小辦公室租金。 |
| 貸款可以像建商說的 75% 嗎? | 不宜假設。純商辦不受住宅限貸令直接管制,但成數普遍較低、利率較高,須由銀行個別評估。 |
| 買了有政府補助或土地稅減免嗎? | 查無購買本案可自動享有的專屬補助或減免;產業補助多有特定對象與資格。 |
| 現在價格算高嗎? | 成交在 68~75 萬高檔區間、去化約三分之一、最新一筆略低於均價,屬高檔盤整,完工前後供給仍多。 |
八、一句話結論
竹科與台積電 2 奈米給了寶山真實的產業底氣,但每坪 70 萬的微型商辦,用區域實際租金反推的淨投報只有約 1~1.6%、恐低於貸款利率——這是一個「自用看據點價值、投資看能不能忍受負現金流」的產品,不是「有台積電就穩賺」的標的。
詠騰工商觀點
商辦和住宅的估價邏輯不同:住宅可以靠自住剛需與增值想像,商辦最終要回到「租得掉、租得夠、賣得出」三題。新竹帝寶微型商辦並非沒有機會,但它已經走過「有題材就布局」的階段,進入必須算租金、空置率與淨投報的階段。先用保守租金與合理空置把淨投報算出來,再回推你願意接受的價格;用開價去想像租金,順序剛好相反。自用企業重點在鄰近客戶與長期營運需求;置產投資人則務必先取得周邊實際租賃案例與銀行貸款評估,再談成交價。